El mercado petrolero de Oriente Medio ha emitido su primera señal de exceso de oferta desde julio. La referencia de Dubái ha pasado a una estructura de contango, en la que los contratos de entrega próxima cotizan por debajo de los de vencimiento posterior. El cambio se produjo después de que el Brent cayera más de un 7% el lunes, aunque los futuros recuperaban terreno este martes 3 de noviembre entre nuevos ataques en el estrecho de Ormuz y la incertidumbre política en Estados Unidos.
El contango no demuestra por sí solo un excedente permanente, pero indica una menor presión compradora sobre el petróleo disponible para entrega inmediata. Según operadores citados por Bloomberg, el contrato de noviembre del crudo de Dubái se negociaba con un descuento cercano a dos dólares por barril respecto al de diciembre.
Las exportaciones del Golfo aumentan mientras Irán sigue limitado
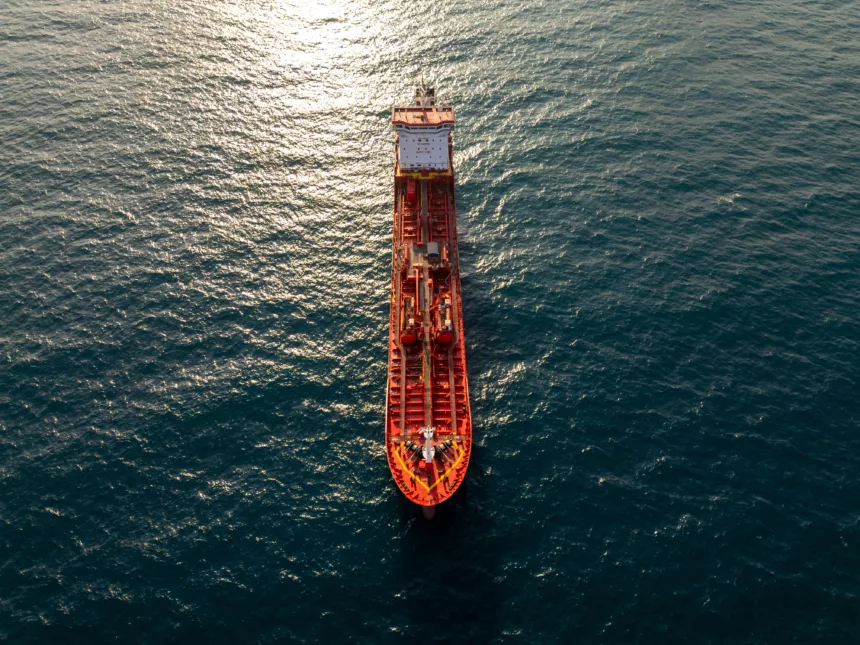
Los envíos conjuntos de Arabia Saudí, Emiratos Árabes Unidos, Irak y Kuwait aumentaron alrededor de un 10% el mes pasado y superaron los 15 millones de barriles diarios, de acuerdo con datos recopilados por Bloomberg. Las exportaciones iraníes, en cambio, permanecen prácticamente paralizadas.
La recuperación del suministro no reproduce exactamente el episodio de finales de junio. June Goh, analista de Sparta Commodities, señala que entonces había grandes volúmenes de crudo acumulados en petroleros que salieron al mercado de forma concentrada, mientras que el incremento actual del flujo parece más gradual.
Otras operaciones en el mercado físico apuntan a una menor demanda inmediata. Los cargamentos parciales de crudo de Dubái se negociaron cerca de su referencia financiera, sin la prima habitual. También se ofreció un cargamento de petróleo del mar del Norte con descuento frente al Brent sin encontrar comprador, según información atribuida a Bloomberg.
La posibilidad de nuevas conversaciones entre Estados Unidos e Irán ha contribuido a reducir la prima geopolítica incorporada al precio del crudo. Sin embargo, los nuevos incidentes en Ormuz mantienen la volatilidad y dificultan anticipar una tendencia sostenida.
El mercado mira a 2027 y al impacto sobre la inflación
Bank of America contempla en sus escenarios para el primer semestre de 2027 una caída del petróleo si se produce una distensión geopolítica que permita aumentar la oferta. Se trata de una previsión condicionada, no de una evolución confirmada del mercado.
La entidad vincula ese escenario con el eventual final del ciclo de subidas de tipos de interés. Según los datos recogidos en su análisis, el petróleo acumula una revalorización del 79,1% en 2026, por lo que un cambio de tendencia tendría efectos relevantes sobre los costes energéticos.
Para España y el arco mediterráneo europeo, una bajada sostenida del crudo podría aliviar los costes del transporte, la logística y la industria, aunque su traslado a los carburantes y a los precios finales dependería de los márgenes, los impuestos y la evolución del tipo de cambio.
El dato clave de las próximas sesiones será si el descuento del petróleo de entrega inmediata persiste y se confirma con mayores existencias, o si la tensión en Ormuz vuelve a restringir los flujos y eleva las cotizaciones.