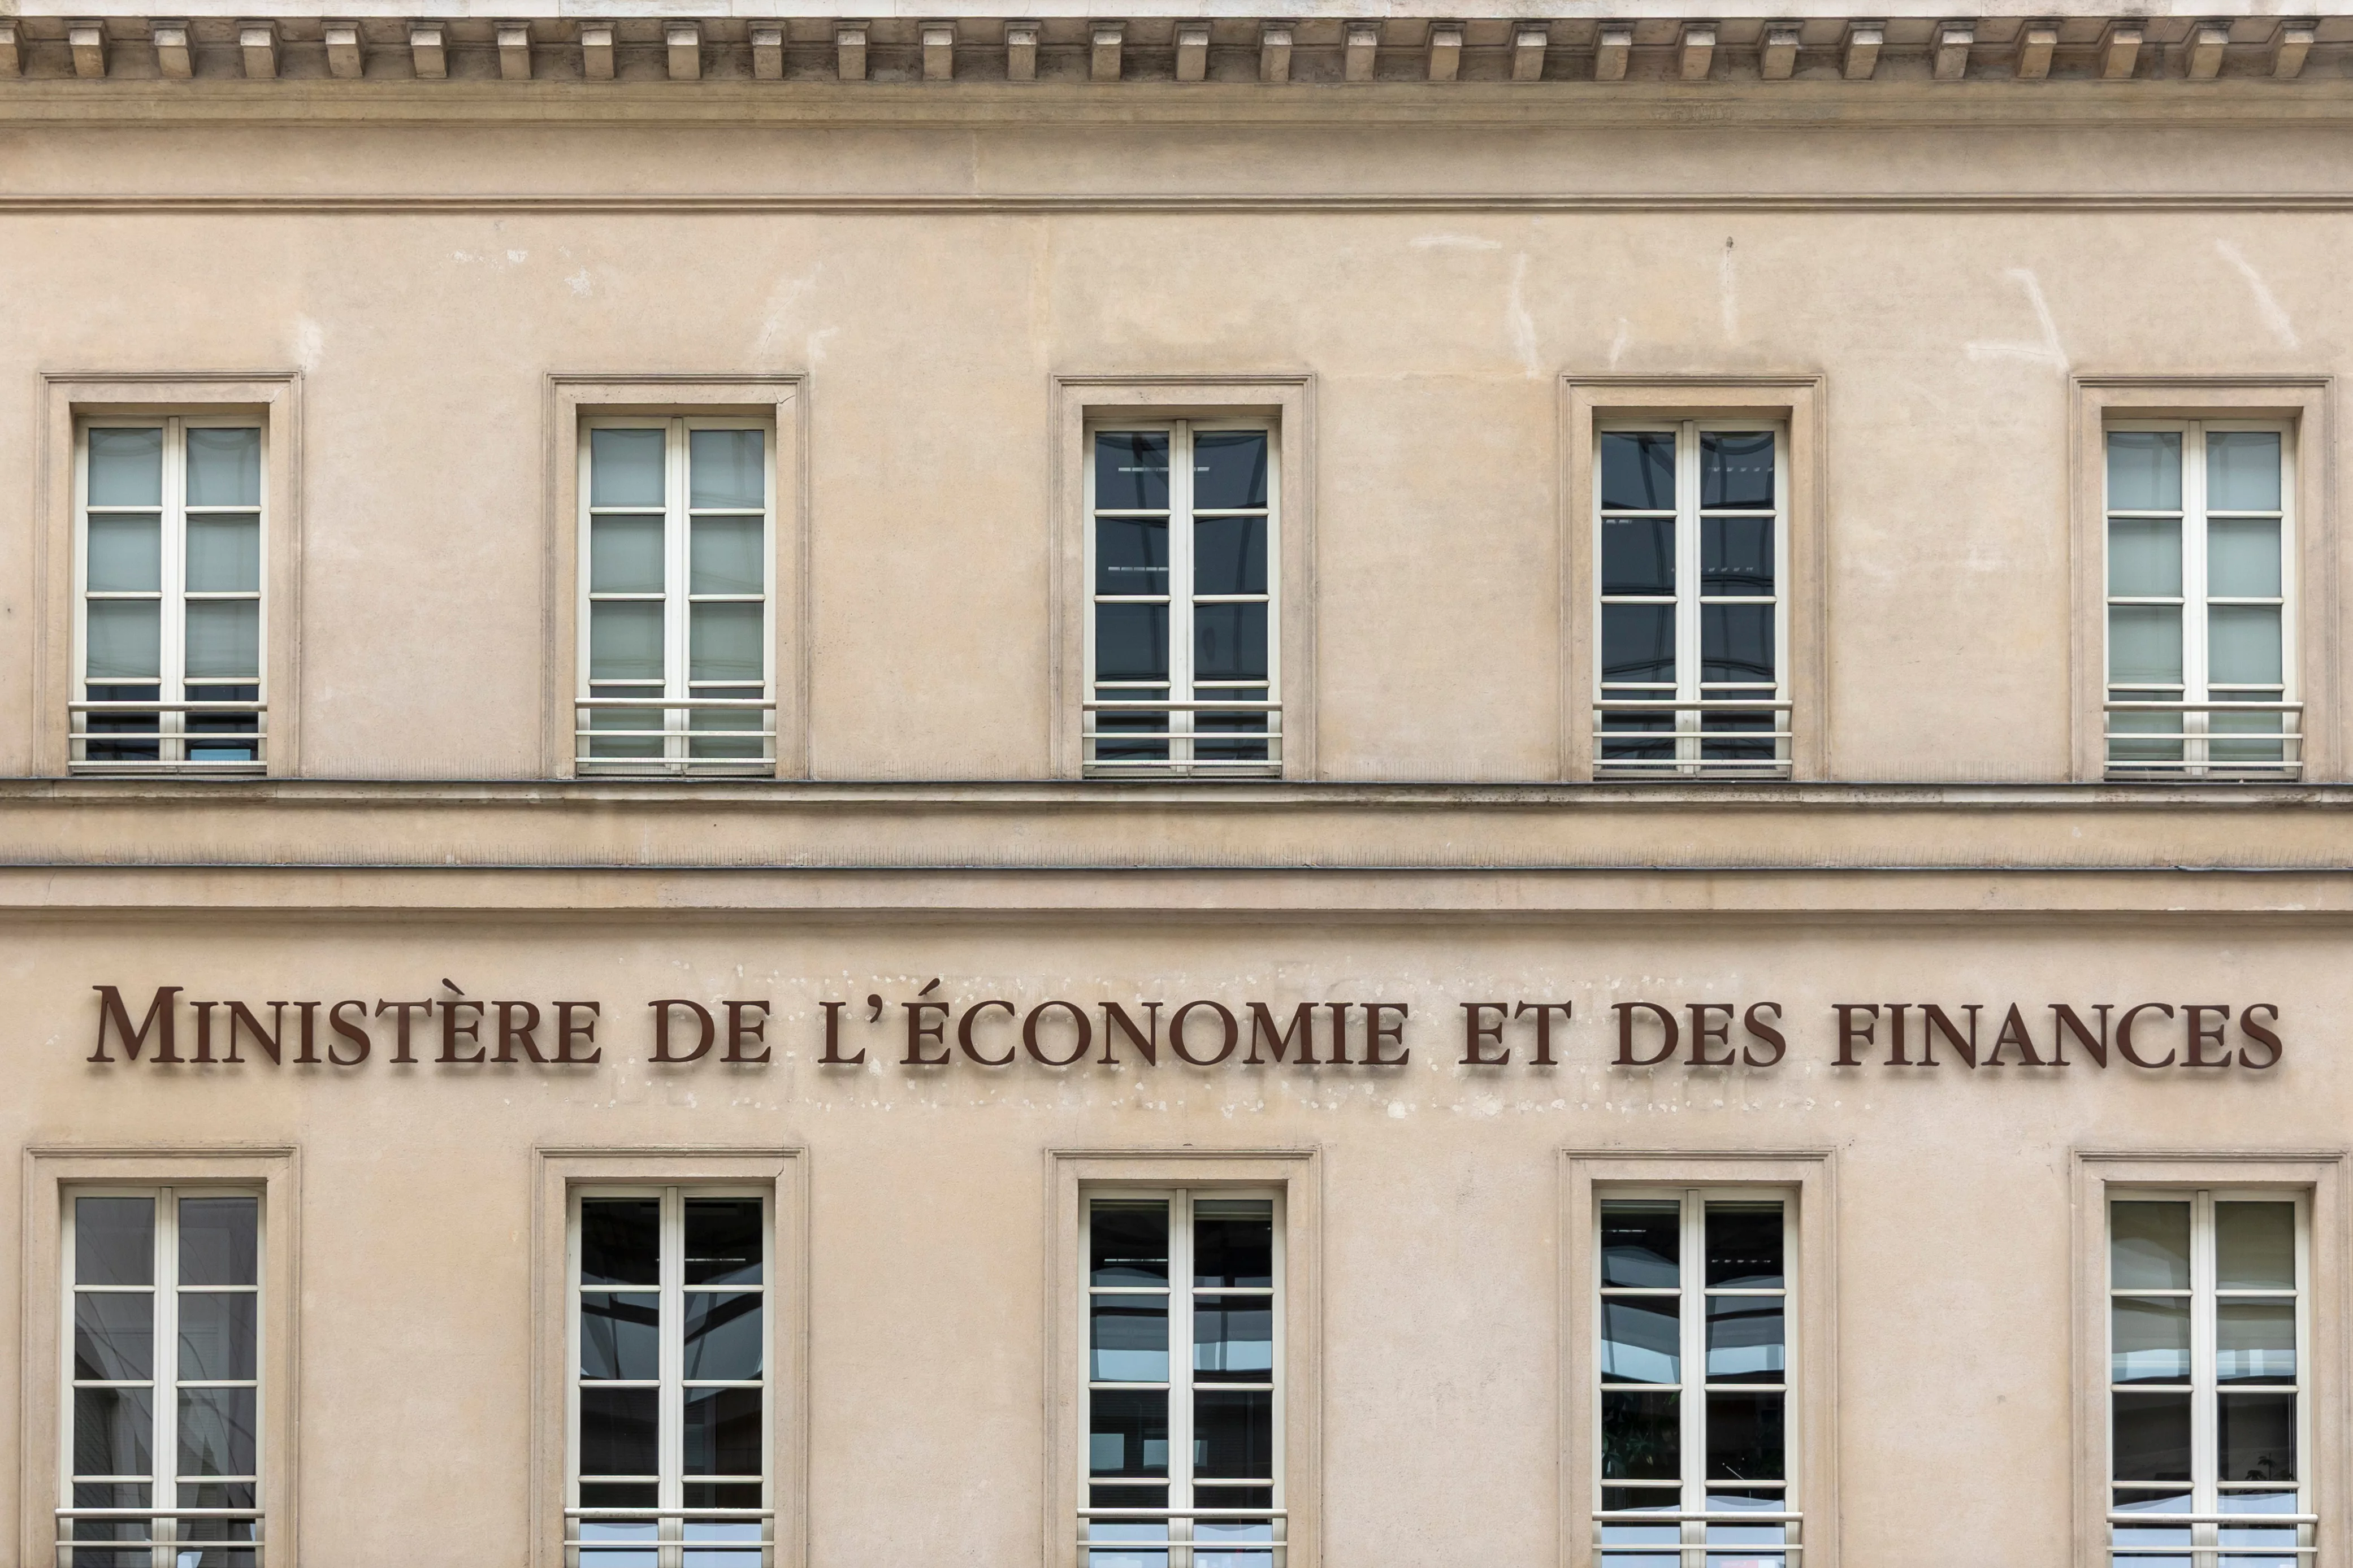
PARÍS — Francia afronta una creciente presión financiera mientras España, Grecia y Portugal han conseguido reducir el peso de su deuda pública en los últimos años. El contraste se ha intensificado con el encarecimiento de los bonos franceses, cuya rentabilidad a diez años ha superado el 5%, en un contexto de incertidumbre presupuestaria y debilidad política.
Según los últimos datos de Eurostat, correspondientes al segundo trimestre de 2026, la deuda francesa alcanzó el 119,1% del producto interior bruto (PIB), frente al 115,4% registrado un año antes. España se situó en el 101,4% y Grecia en el 140,8%, aunque ambos países han reducido sus ratios interanuales.
El problema francés no reside únicamente en el volumen de deuda. La persistencia de un déficit elevado y el débil crecimiento dificultan estabilizar las cuentas públicas sin perjudicar la actividad económica.
España, Grecia y Portugal muestran trayectorias diferentes
España ha reducido su ratio de deuda gracias, en parte, al crecimiento económico y al aumento de los ingresos públicos. Grecia mantiene una deuda considerablemente superior a la francesa, pero ha conseguido una reducción significativa de su peso sobre el PIB. Portugal también ha avanzado en la consolidación presupuestaria desde los años posteriores a la crisis del euro.
Estas experiencias muestran que el crecimiento, la disciplina presupuestaria y la evolución de los ingresos pueden contribuir a reducir el endeudamiento. Sin embargo, los tres países presentan estructuras económicas, compromisos fiscales y condiciones políticas distintas.
En Francia, el gasto público representa una proporción elevada del PIB y el margen para introducir ajustes resulta limitado por las tensiones sociales y la fragmentación parlamentaria.
El BCE, ante el riesgo de contagio financiero
El encarecimiento de la deuda francesa plantea además un desafío para el Banco Central Europeo. Una subida persistente de los intereses podría trasladarse a otros mercados soberanos de la eurozona y aumentar los costes de financiación de empresas y hogares.
El BCE dispone del Instrumento para la Protección de la Transmisión, diseñado para intervenir ante movimientos desordenados e injustificados de los mercados de deuda. Su utilización, sin embargo, está sujeta a criterios relacionados con la sostenibilidad fiscal y el cumplimiento de las normas europeas.
La situación francesa no equivale a la crisis griega de 2010. Francia conserva una economía mucho mayor y un mercado de deuda profundo, mientras la eurozona cuenta actualmente con mecanismos de protección que entonces no existían.
El crecimiento y el presupuesto de 2027, claves para París
El Gobierno francés prevé reducir el déficit desde el 5,4% del PIB en 2026 hasta el 5% en 2027, aunque la deuda seguiría aumentando hasta el 121,7% del PIB, según sus previsiones presupuestarias.
La dificultad consiste en alcanzar ese ajuste sin debilitar todavía más el crecimiento ni provocar una nueva crisis política.
Para el conjunto de la eurozona, el caso francés representa una prueba de confianza: la capacidad de una de sus principales economías para estabilizar las cuentas públicas sin depender de una intervención extraordinaria del BCE.