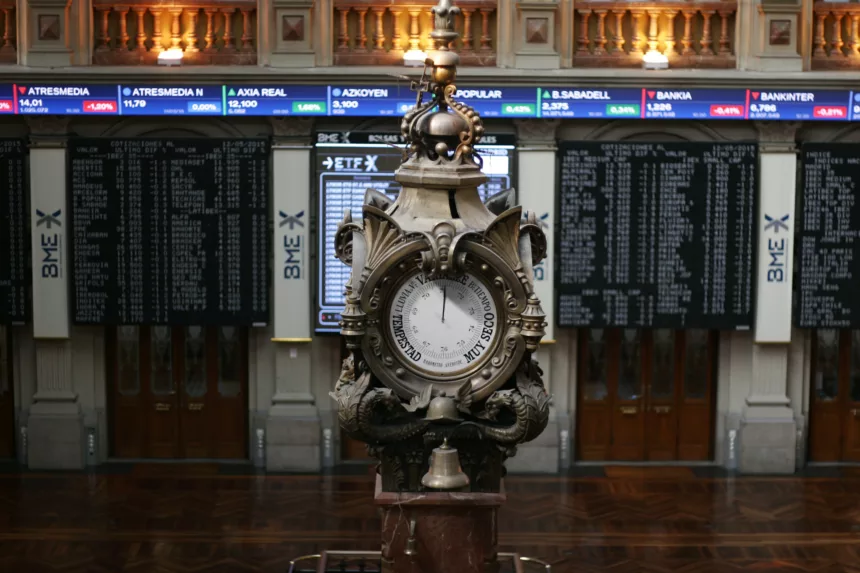
BARCELONE — L’IBEX 35 et le CAC 40 abordent la première séance de la semaine entre le soulagement provoqué par le ralentissement du marché du travail américain et une nouvelle poussée des tensions sur la dette française. Madrid a terminé vendredi à 19 085,3 points, en hausse de 0,42 %, tandis que Paris gagnait 0,79 %, à 7 897,19 points. Wall Street a ensuite renforcé le mouvement : le S&P 500 a progressé de 0,73 % et le Nasdaq de 1,19 %.
La faiblesse des créations d’emplois aux États-Unis a fortement réduit les anticipations d’une nouvelle hausse des taux de la Réserve fédérale dès octobre, un élément initialement favorable aux actifs risqués. L’Asie envoie ce matin un signal globalement positif, malgré la fermeture des marchés de Chine continentale. Le Nikkei japonais progressait d’environ 2,5 %, tandis que Hong Kong évoluait autour de l’équilibre.
À Madrid, les banques restent au premier plan après une semaine particulièrement difficile. CaixaBank a perdu 9,3 % sur la semaine et Santander comme BBVA ont également subi la volatilité accrue des taux. L’évolution du marché obligataire restera donc déterminante. Repsol et IAG surveilleront parallèlement le pétrole : le Brent reculait ce matin vers 101,6 dollars après la décision du G7 de libérer 100 millions de barils de réserves d’urgence.
Paris présente un risque supplémentaire. L’écart entre les taux français et allemand à dix ans a dépassé 150 points de base tandis que l’euro est tombé à son plus bas niveau depuis 17 mois, autour de 1,12 dollar. BNP Paribas et Société Générale seront particulièrement sensibles à une nouvelle dégradation du marché obligataire français. TotalEnergies suivra de son côté le reflux du brut.
Les PMI des services européens, la confiance Sentix et les prix à la production de la zone euro rythmeront la matinée. Le principal test international interviendra à 16 heures, heure de Paris et Madrid, avec l’ISM des services américain.
Le scénario central reste donc celui d’une séance européenne tiraillée entre deux forces : la diminution du risque d’un nouveau tour de vis immédiat de la Fed soutient les actions, mais la dette française, la faiblesse de l’euro et des rendements souverains toujours élevés pourraient limiter le rebond, particulièrement sur le CAC 40.