La escalada en torno al estrecho de Ormuz y la presión sobre los fabricantes europeos de semiconductores han cerrado una semana en la que dos vulnerabilidades vuelven a cruzarse: la dependencia energética y la disponibilidad de componentes estratégicos. Para las empresas de la Eurorregión, la cuestión no se limita a la evolución de los índices bursátiles. Afecta directamente al transporte, la industria, la logística y los márgenes de producción.
Ormuz devuelve la prima de riesgo a la energía
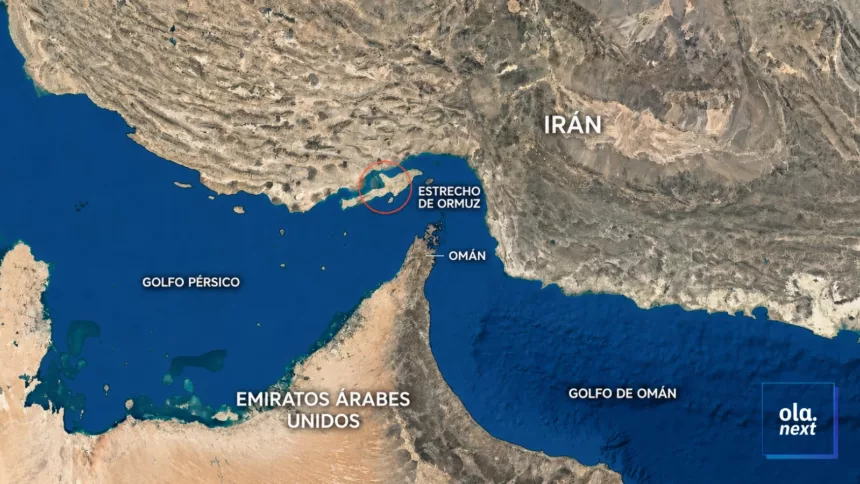
El estrecho de Ormuz concentra una parte decisiva del comercio mundial de hidrocarburos. Cualquier descenso del tráfico o aumento de la tensión entre Estados Unidos e Irán se traduce rápidamente en una prima de riesgo sobre el petróleo, incluso cuando el suministro físico todavía no ha sufrido una interrupción generalizada. El mercado anticipa posibles retrasos, encarecimiento de los seguros marítimos y rutas alternativas más largas.
Ese movimiento puede llegar con rapidez a la economía real. El combustible pesa en las cuentas del transporte por carretera, la aviación, la pesca y las cadenas logísticas mediterráneas. También afecta a industrias que consumen mucha energía o utilizan derivados del petróleo. Barcelona, Tarragona, Palma, Zaragoza, Toulouse, Montpellier y Perpiñán están conectadas por flujos comerciales que dependen de costes energéticos previsibles.
Los chips exponen otra dependencia europea
La debilidad del sector europeo de semiconductores añade un segundo foco de incertidumbre. Los chips son indispensables para el automóvil, la maquinaria, las telecomunicaciones, la defensa y la transición energética. Cuando las perspectivas del sector empeoran, el impacto desborda la Bolsa: las empresas retrasan inversiones, revisan inventarios y aseguran proveedores para evitar nuevas rupturas.
Europa ha movilizado recursos para reforzar su soberanía tecnológica, pero la producción continúa integrada en una cadena mundial muy sensible a las tensiones geopolíticas. Para las pymes industriales, una subida simultánea de la energía y de los componentes puede comprimir los márgenes antes de que sea posible repercutirla en los precios.
Una señal para las empresas de la Eurorregión
El cierre semanal no anuncia por sí solo una crisis, pero sí obliga a vigilar tres indicadores: la circulación efectiva por Ormuz, la cotización del crudo y las previsiones de los grandes fabricantes de chips. Si la tensión persiste, la respuesta empresarial pasará por contratos energéticos más protegidos, proveedores diversificados y una gestión más prudente de existencias y tesorería.