BARCELONE — Le pétrole a accéléré sa baisse mardi à mesure que le marché intègre deux signes de détente sur l’approvisionnement au Moyen-Orient : la reprise progressive du trafic d’hydrocarbures dans le détroit d’Ormuz et la remise en service presque complète du grand oléoduc Est-Ouest d’Arabie saoudite. Le mouvement commence à effacer une partie de la prime de risque qui avait porté le Brent au-dessus de 100 dollars le baril pendant la crise.
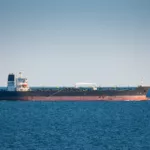
Selon les données rapportées par El Economista, les flux à travers Ormuz continuent de se redresser après les fortes restrictions observées au cours des semaines précédentes. Dans le même temps, l’Arabie saoudite a pratiquement retrouvé toute la capacité de sa principale voie terrestre permettant d’acheminer du brut des champs de l’est du pays vers la côte de la mer Rouge, réduisant pour une partie de ses exportations la dépendance immédiate au détroit.
La combinaison de ces deux facteurs entraîne une correction rapide des prix. Le marché ne valorise plus seulement le risque d’une interruption prolongée et commence à intégrer une disponibilité accrue du brut ainsi que des itinéraires alternatifs pour évacuer la production de la région. Cela ne signifie pas qu’Ormuz ait entièrement retrouvé les conditions qui prévalaient avant la crise, mais le scénario d’un étranglement extrême de l’offre perd du poids.
L’Arabie saoudite récupère une route stratégique vers la mer Rouge
L’oléoduc Est-Ouest saoudien, également appelé Petroline, relie les zones productrices de l’est du royaume à Yanbu, sur la mer Rouge. Son importance s’est accrue pendant la crise puisqu’il permet d’éviter le détroit d’Ormuz pour une partie significative du pétrole saoudien destiné aux marchés internationaux.
El Economista indique que l’infrastructure est désormais proche d’un retour à son fonctionnement complet. Cette capacité supplémentaire s’ajoute à l’augmentation des mouvements maritimes et améliore la capacité de l’Arabie saoudite à maintenir ses exportations même si des difficultés persistent dans le golfe Persique.
Pour le marché, cette évolution est déterminante puisque le risque lié à Ormuz constituait l’un des principaux moteurs de la hausse du brut. Avant la crise, le détroit concentrait environ un cinquième de la consommation mondiale de pétrole et de produits pétroliers, ce qui explique pourquoi toute baisse durable des transits se répercutait rapidement sur les cours, le fret et les coûts d’assurance.
La prime de risque commence à se dégonfler
La baisse de mardi représente donc davantage qu’une simple variation quotidienne du Brent. Les opérateurs réévaluent la probabilité d’une perturbation énergétique durable et les volumes de pétrole susceptibles de revenir sur le marché par les différentes routes disponibles.
L’évolution est particulièrement importante pour l’Europe, fortement dépendante des importations énergétiques. L’Espagne et la France avaient commencé à absorber les conséquences d’un brut supérieur à 100 dollars à travers les prix de gros des carburants, les coûts logistiques et les anticipations d’inflation. Une baisse durable du Brent réduirait cette pression, mais sa transmission aux stations-service ne serait pas immédiate en raison des stocks, des marges de raffinage, du transport et de la fiscalité.
Dans le corridor méditerranéen et l’Eurorégion, cette évolution concerne directement le transport routier, la logistique portuaire, l’aviation et les entreprises fortement consommatrices d’énergie. Le Perthus concentre chaque jour des milliers de mouvements de poids lourds entre l’Espagne et la France : une stabilisation du carburant peut donc réduire l’un des coûts qui s’étaient fortement tendus pendant la crise.
La prochaine référence sera la capacité des flux à travers Ormuz à poursuivre leur normalisation et celle de l’oléoduc saoudien à maintenir sa capacité restaurée. Tant que ces deux indicateurs continueront de s’améliorer, le marché aura moins de raisons de conserver l’intégralité de la prime de risque accumulée ces dernières semaines.