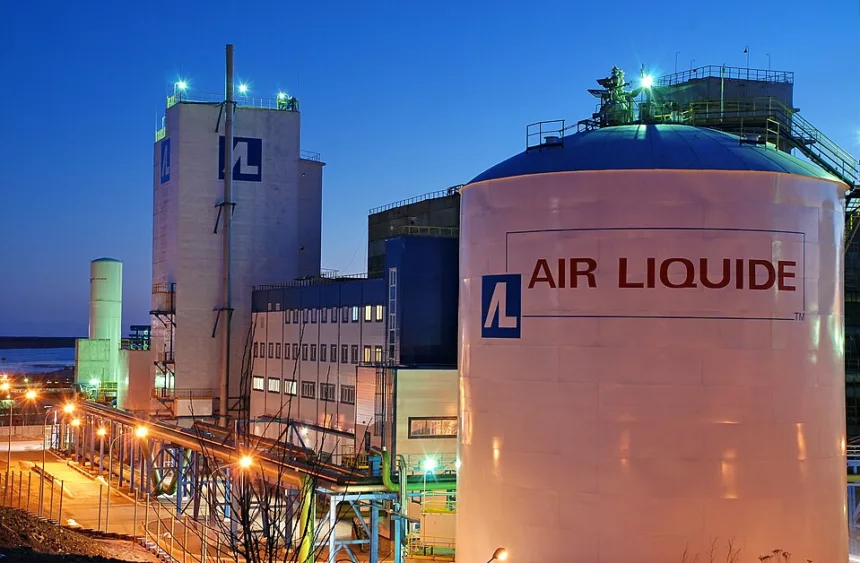
El fondo activista Elliott Investment Management ha tomado una participación en Air Liquide y mantiene desde hace varios meses conversaciones con el grupo francés, según una información conocida el lunes. La operación introduce una nueva presión sobre el mayor proveedor mundial de gases industriales y abre un debate sobre sus márgenes, sus inversiones y el uso de su capital.
Ni el tamaño de la participación ni las demandas concretas planteadas al consejo han sido comunicados. Air Liquide tampoco ha confirmado públicamente la entrada del fondo. El alcance de la operación debe, por tanto, medirse con cautela: por ahora se trata de una iniciativa de un accionista financiero, no de un cambio anunciado en la estrategia del grupo.
El margen, en el centro de la discusión
La comparación con Linde explica parte de la presión. El margen operativo de Air Liquide se sitúa alrededor del 21%, frente a cerca del 30% para su principal competidor, según las cifras manejadas por el mercado. Esa diferencia puede alimentar las preguntas de los inversores sobre los costes, la disciplina de inversión y la rentabilidad de los proyectos.
El grupo francés ha defendido hasta ahora un modelo basado en contratos industriales de largo plazo, una cartera diversificada y fuertes inversiones en infraestructuras. Sus actividades abastecen a la química, la siderurgia, la salud, la electrónica y los proyectos vinculados al hidrógeno. Mejorar el margen no depende únicamente de recortar gastos: también exige decidir qué proyectos financiar y con qué calendario.
Una empresa estratégica para la industria europea
Air Liquide presentó en el primer semestre una evolución positiva de sus ingresos y una mejora de su margen operativo. El grupo prevé además varios miles de millones de euros de inversiones, mientras continúa ampliando su actividad en electrónica y en las cadenas industriales relacionadas con la inteligencia artificial.
Ese perfil convierte la intervención de Elliott en una cuestión que va más allá de la cotización. Una presión excesiva para elevar el retorno a corto plazo podría afectar al ritmo de determinadas inversiones; al mismo tiempo, una mejora de la eficiencia reforzaría la competitividad frente a Linde y otros proveedores globales.
La próxima prueba llegará en octubre
La dirección deberá responder a la presión de los accionistas sin comprometer la continuidad de sus contratos ni su posición en las tecnologías industriales y energéticas. También tendrá que defender la asignación de capital entre crecimiento, adquisiciones, deuda y remuneración al accionista.
La jornada de inversores prevista en octubre será la próxima referencia para conocer la respuesta del grupo. Antes, la apertura de la Bolsa de París y cualquier comunicación oficial permitirán comprobar si la noticia modifica la cotización. Hasta entonces, la entrada de Elliott y sus posibles exigencias siguen sin estar detalladas públicamente.