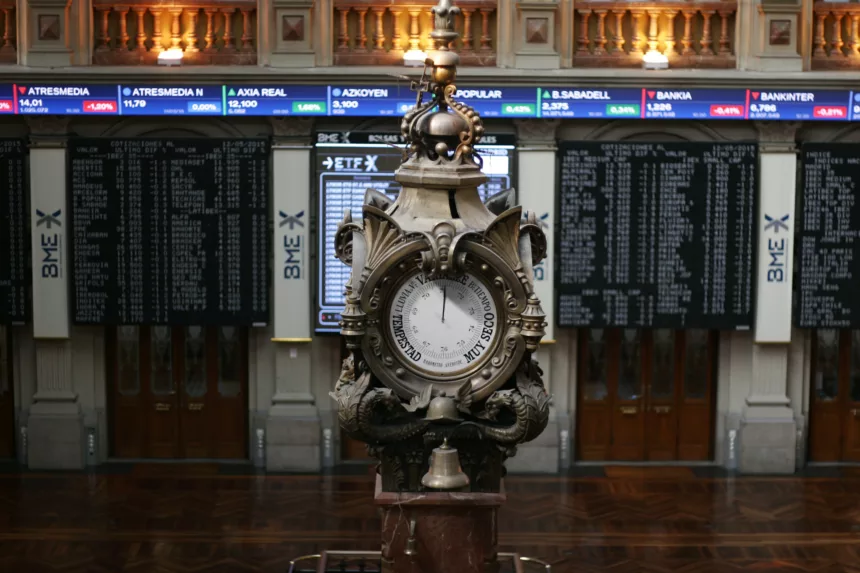
BARCELONA — El IBEX 35 y el CAC 40 abren octubre bajo la presión de los tipos de interés a largo plazo y con el petróleo todavía como principal foco inflacionista, aunque el Brent retrocede esta mañana hacia los 97 dólares. Madrid parte de los 19.426,2 puntos tras perder un 0,47% el miércoles, mientras París cerró en 7.964,51 puntos, un 0,89% menos. Las bolsas europeas terminaron septiembre con su primer retroceso mensual en seis meses.
Wall Street dejó una señal mixta: el Nasdaq avanzó apoyado por la tecnología, mientras el S&P 500 cedió ligeramente después de que la inflación PCE estadounidense resultara más moderada de lo esperado. En Asia, el impulso de los semiconductores domina este jueves: el Nikkei supera el 3% y Corea del Sur avanza con fuerza tras los resultados de Micron, aunque China y Hong Kong permanecen cerrados.
IBEX 35: bancos, Repsol e Iberdrola bajo vigilancia
En Madrid, el comportamiento de Santander, BBVA y CaixaBank seguirá estrechamente ligado a los rendimientos de la deuda. El bono español a diez años terminó septiembre alrededor del 4,1%, reflejo de la fuerte corrección sufrida por la renta fija. Repsol afronta una referencia opuesta: el Brent baja alrededor de un 1%, hasta la zona de 96-97 dólares, después de la recuperación parcial de las exportaciones del Golfo y del aumento inesperado de las reservas estadounidenses. Iberdrola puede beneficiarse, en cambio, de una relajación de la energía, aunque los tipos elevados continúan penalizando a los sectores intensivos en capital.
CAC 40: Air Liquide presenta su estrategia
En París, Air Liquide concentra uno de los catalizadores empresariales de la jornada con su Capital Markets Day. El grupo llega a la cita después de haber fijado para 2026 un objetivo de mejora de 100 puntos básicos del margen operativo y crecimiento del beneficio neto recurrente a tipos de cambio constantes. TotalEnergies seguirá condicionado por el retroceso del crudo, mientras bancos como BNP Paribas y Société Générale permanecen expuestos al movimiento de los rendimientos soberanos.
PMI, inflación y tipos marcan la agenda
La mañana estará marcada por los PMI manufactureros de septiembre en España, Francia, Alemania y la eurozona, seguidos por las referencias europeas de empleo y precios. El mercado llega especialmente sensible a cualquier sorpresa inflacionista después del repunte de septiembre en España, Francia, Alemania e Italia. El euro cotiza esta mañana cerca de 1,132 dólares, presionado por un dólar fortalecido por los altos rendimientos estadounidenses.
El escenario central apunta así a una apertura de trimestre sin una dirección europea completamente definida: la caída del petróleo y el impulso tecnológico asiático ofrecen apoyo, pero los bonos y la inflación limitan el margen. Una relajación de los rendimientos podría favorecer bancos e industriales; una nueva sorpresa al alza en precios volvería a concentrar la atención en la respuesta futura del BCE.