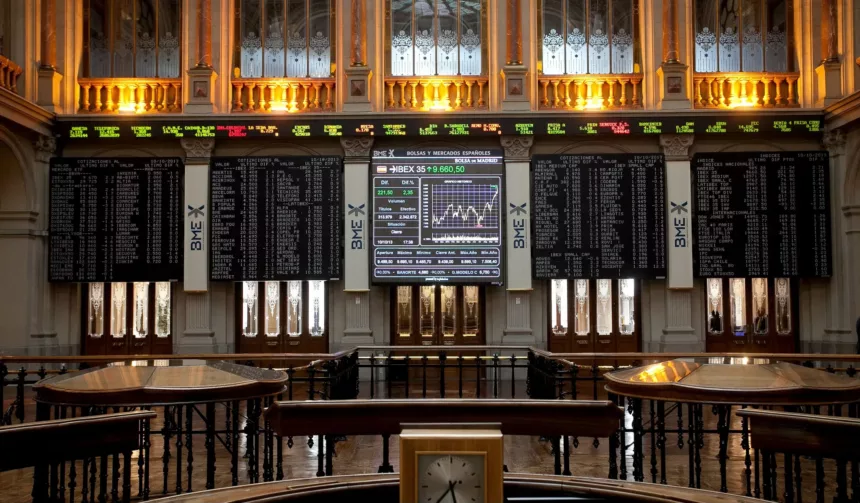
BARCELONE — L’IBEX 35 et le CAC 40 abordent ce mercredi une séance dominée par la Réserve fédérale, le pétrole et les marchés obligataires. Après les baisses de mardi, les futures européens suggèrent une accalmie prudente avant l’ouverture, mais le scénario reste conditionné par un Brent toujours proche de 108 dollars et par des rendements obligataires américains qui ont brièvement dépassé 5 %.
L’IBEX 35 a terminé mardi pratiquement stable à 19 555,9 points, après avoir évolué entre 19 392 et 19 665 points. À Paris, le CAC 40 a cédé environ 0,2 %. Le marché absorbe donc pour l’instant le choc énergétique sans correction brutale, mais les investisseurs restent peu enclins à prendre davantage de risques avant la décision de la Fed.
La Fed domine la séance
Le principal rendez-vous interviendra après la clôture des marchés européens. Les investisseurs évaluent à plus de 90 % la probabilité d’une hausse de 25 points de base des taux américains. Au-delà du mouvement lui-même, le message de la Réserve fédérale sur les prochains mois sera déterminant : une orientation plus restrictive pourrait relancer les rendements obligataires et peser sur les actions.
D’autres indicateurs peuvent auparavant animer la séance. L’Europe publiera ses données de production industrielle, tandis que les États-Unis dévoileront leurs ventes au détail ainsi que les prix à l’importation et à l’exportation. Les stocks hebdomadaires américains de pétrole seront également surveillés après les dernières tensions sur l’offre.
Le Brent recule mais reste sous tension
Le pétrole apporte un premier signal d’apaisement. En début de matinée, le Brent recule d’environ 0,8 % autour de 107,8 dollars le baril, après avoir dépassé 108 dollars mardi. Ce reflux ne supprime pas le risque : les perturbations en Arabie saoudite et les tensions au Moyen-Orient maintiennent l’énergie parmi les principales sources de pression inflationniste en Europe.
À Madrid, les banques, les valeurs pétrolières et les entreprises exposées au transport et à la consommation seront particulièrement à surveiller. À Paris, le luxe reste sous observation après le recul de LVMH mardi, tandis que l’énergie et les financières pourraient réagir fortement aux mouvements du brut et des taux obligataires.
À quoi s’attendre ?
Le scénario d’ouverture est celui d’une stabilisation, pas encore d’une normalisation. Un reflux durable du Brent sous 108 dollars soulagerait une partie de la pression sur l’IBEX 35 et le CAC 40. Un nouveau rebond du pétrole ou des rendements souverains pourrait au contraire ramener rapidement la volatilité. Jusqu’à la décision de la Fed, la prudence devrait rester le principal fil conducteur des marchés européens.