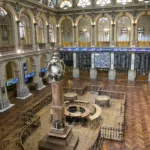
BARCELONA — Les Bourses de Madrid et de Paris abordent mercredi 28 octobre une séance dominée par les publications de résultats et la décision monétaire de la Réserve fédérale américaine. L’IBEX 35 a terminé mardi à 19 160,60 points, en hausse de 0,67 %, tandis que le CAC 40 a progressé de 0,51 %, à 7 887,14 points. Après ce rebond commun, les investisseurs devront arbitrer entre les performances des grandes entreprises et les incertitudes sur les taux.
Santander et les entreprises espagnoles à l’épreuve des résultats
Banco Santander publie ce mercredi ses comptes des neuf premiers mois de l’année. La rentabilité, les revenus d’intérêts et l’activité de crédit seront particulièrement suivis, compte tenu du poids des banques dans l’indice madrilène. Aena, Endesa, Redeia et CIE Automotive figurent également au calendrier, ce qui pourrait provoquer des évolutions contrastées entre les secteurs.
Mardi, plusieurs établissements financiers ont contribué à la progression de Madrid, tandis que Repsol a reculé de 3,29 %. Les cours du pétrole restent un facteur commun aux deux marchés, avec des conséquences opposées pour les producteurs d’énergie et les entreprises de transport.
BNP Paribas et Airbus animent le CAC 40
À Paris, BNP Paribas a annoncé un bénéfice net trimestriel de 3,46 milliards d’euros, en hausse de 14 % sur un an et supérieur aux attentes recensées par Reuters. La banque prévoit également un rachat d’actions de 1,3 milliard d’euros à partir de novembre. Ces résultats peuvent influencer l’ensemble du compartiment bancaire européen.
Airbus doit également présenter ses comptes ce mercredi. Les investisseurs examineront ses perspectives industrielles, particulièrement importantes pour la filière aéronautique d’Occitanie et ses fournisseurs espagnols. Les valeurs industrielles et technologiques restent par ailleurs sensibles aux anticipations de dépenses liées à l’intelligence artificielle.
Rendez-vous avec la Fed à 19 h
La Réserve fédérale américaine annoncera sa décision sur les taux à 19 h, heure de Paris et Madrid, avant une conférence de presse prévue à 19 h 30. Ses indications sur l’inflation et la suite de la politique monétaire pourraient influer sur l’euro, les rendements obligataires et Wall Street, après la clôture des places européennes. La Banque centrale européenne se prononcera jeudi.
Le scénario central reste celui d’une séance sélective, guidée par les comptes des entreprises avant l’échéance américaine. Des résultats solides pourraient soutenir les indices, tandis qu’une communication monétaire plus restrictive ou un regain de tensions sur l’énergie pèseraient sur le sentiment de marché. Les clôtures de mardi servent de points de comparaison, sans constituer des objectifs de cours.