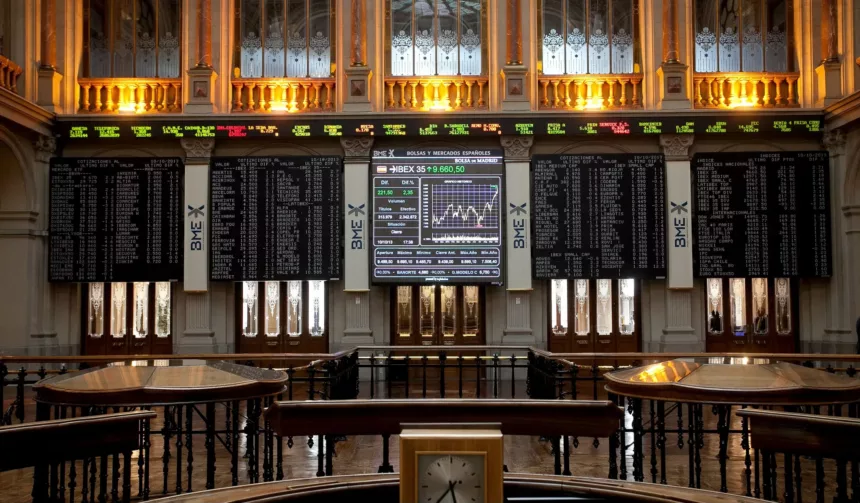
BARCELONA — El IBEX 35 y el CAC 40 afrontan el jueves con el petróleo de nuevo como principal variable común. El selectivo español cerró el miércoles en 19.632,2 puntos, un 0,61% menos, mientras París cedió un 0,39%, hasta 8.123,41. El giro llegó después de una apertura inicialmente favorecida por el descenso del crudo: el Brent rebotó después más de un 3% y cotizaba en 102,51 dólares al cierre europeo.
La sesión llega por tanto con señales cruzadas. La posibilidad de contactos entre Estados Unidos e Irán mantiene abierta una vía de distensión, pero cualquier novedad sobre el estrecho de Ormuz puede volver a alterar rápidamente las expectativas de inflación y tipos. Esa sensibilidad será especialmente importante después de que la rentabilidad de la deuda española a diez años recuperara el miércoles la zona del 4%.
Repsol e IAG, dos caras del petróleo en Madrid
En el IBEX, Repsol seguirá funcionando como uno de los termómetros directos del crudo. En sentido contrario, IAG permanece expuesta a un combustible de aviación todavía tensionado por la escasez de destilados. Iberdrola y las renovables también pueden reaccionar a los cambios en las expectativas energéticas, mientras Santander, BBVA y CaixaBank seguirán sensibles a los movimientos de las rentabilidades soberanas.
El Banco de España publicará sus principales indicadores económico-financieros de las empresas del segundo trimestre. No es una referencia capaz por sí sola de dirigir el índice, pero permitirá medir la evolución de márgenes y financiación empresarial en un momento de encarecimiento energético.
TotalEnergies, lujo y bancos en París
En el CAC 40, TotalEnergies ofrece la exposición más directa al nuevo repunte del Brent. Para Airbus, Safran y el transporte, el foco continúa en el coste energético y en la evolución de las rutas comerciales. El lujo merece también vigilancia: LVMH y Kering llegan bajo presión después de nuevas señales de debilidad del sector y de revisiones de analistas, mientras las marcas preparan las semanas de la moda de Milán y París.
BNP Paribas, Société Générale y Crédit Agricole volverán a depender en buena medida del mercado de deuda. Una nueva subida de los rendimientos puede apoyar los márgenes bancarios, pero una tensión excesiva sobre la deuda francesa reactivaría las dudas sobre riesgo soberano.
Una sesión pendiente de energía y bancos centrales
La agenda macroeconómica europea no contiene una publicación de primer orden capaz de dominar por sí sola la jornada. Eso deja más espacio a la geopolítica y a los bancos centrales. Tras las recientes subidas de tipos, los inversores seguirán buscando señales sobre cuánto tiempo puede prolongarse el endurecimiento monetario si la energía vuelve a alimentar la inflación.
El escenario central es por ello de una apertura potencialmente prudente, muy condicionada por la evolución nocturna del Brent y las noticias procedentes de Nueva York y Oriente Próximo. Una nueva relajación del petróleo favorecería transporte, industria y consumo; una escalada por encima de los niveles del miércoles devolvería presión a esos sectores y a la deuda. La dirección definitiva deberá contrastarse antes de la apertura con el cierre de Wall Street, Asia y los futuros europeos.