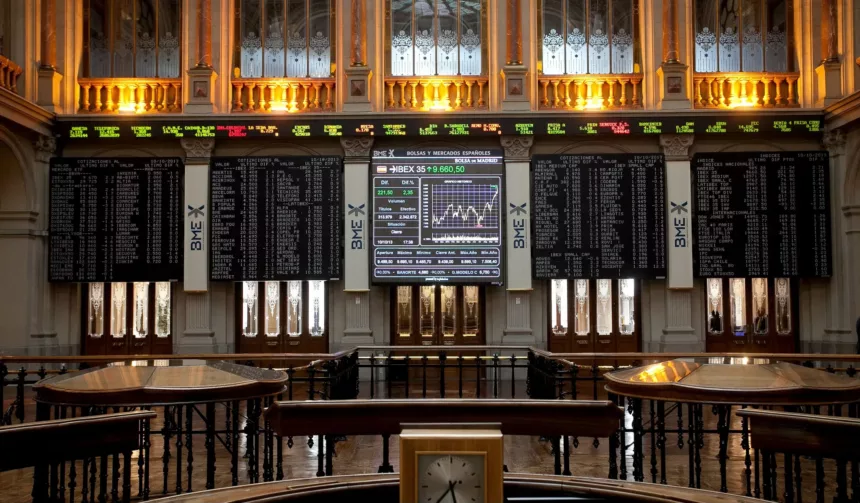
BARCELONE — L’IBEX 35 et le CAC 40 abordent ce lundi 2 novembre dans un climat de prudence, après le net repli de Wall Street vendredi. Les enquêtes PMI sur l’industrie européenne et la baisse du pétrole constituent les principaux repères de la séance. En Asie, le rebond des marchés reste inégal, sur fond d’interrogations concernant les investissements dans l’intelligence artificielle.
À Madrid, l’IBEX 35 a terminé vendredi à 18 652,90 points, en baisse de 1,09 %, portant son recul d’octobre à 3,90 %. À Paris, le CAC 40 a clôturé à 7 969,42 points, quasiment stable. Aux États-Unis, le S&P 500 a perdu environ 1,8 % et le Nasdaq près de 3 %, un signal de vigilance pour les investisseurs européens.
Madrid surveille les banques et Grifols
Santander, BBVA et CaixaBank restent exposées aux anticipations de taux et aux mouvements obligataires, compte tenu du poids des financières dans l’indice espagnol. Repsol pourrait également réagir au recul du Brent, proche de 110 dollars le baril durant la séance asiatique, alors que des discussions portent sur une possible réouverture du détroit d’Ormuz.
Autre rendez-vous pour la place espagnole : le groupe catalan Grifols doit publier ses résultats trimestriels à 17 h 35, puis les présenter à 18 h 30. Les investisseurs examineront notamment ses marges, son endettement et ses perspectives.
À Paris, l’énergie et l’industrie en première ligne
La trajectoire du brut place TotalEnergies parmi les valeurs à suivre. Airbus, Safran et Schneider Electric restent sensibles aux perspectives de l’industrie, tandis que le luxe dépend largement de la demande mondiale, notamment asiatique. Les indications disponibles sur les contrats à terme européens ne permettent pas d’établir une préouverture suffisamment fiable.
Le rendez-vous industriel de la matinée
Le PMI manufacturier espagnol est attendu à 9 h 15, celui de la France à 9 h 50 et celui de la zone euro à 10 heures, heure de Paris et Madrid. Ces publications permettront d’apprécier la résistance de l’activité industrielle. Les indicateurs américains prolongeront l’exercice dans l’après-midi.
Le scénario central reste celui d’une séance hésitante, dominée par les statistiques industrielles et les prix de l’énergie. Des PMI solides et un pétrole moins cher pourraient soutenir les valeurs cycliques. À l’inverse, une dégradation de l’activité ou de nouvelles tensions au Moyen-Orient pèseraient sur l’appétit pour le risque. Les banques espagnoles et les grands groupes industriels français serviront de baromètres.