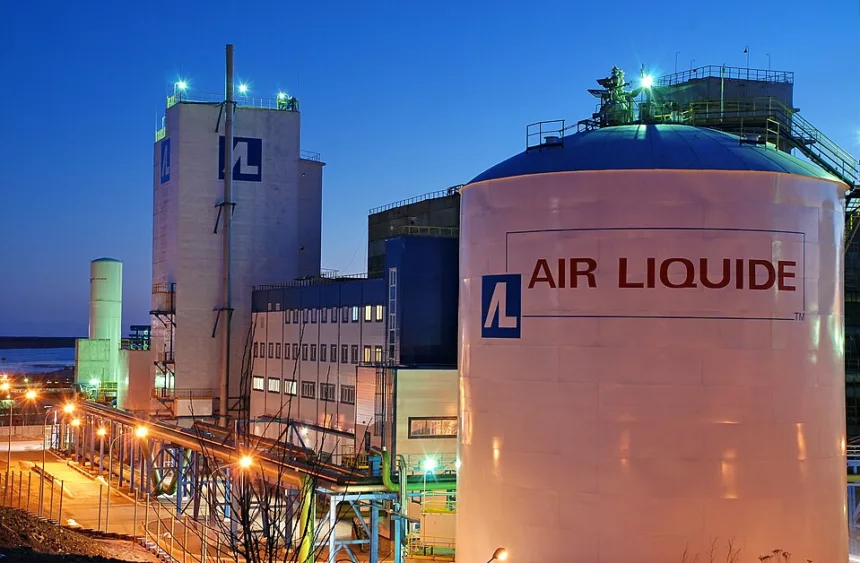
Le fonds activiste Elliott Investment Management a pris une participation dans Air Liquide et dialogue depuis plusieurs mois avec le groupe français, selon une information rendue publique lundi. Cette opération exerce une pression nouvelle sur le premier fournisseur mondial de gaz industriels et relance le débat sur ses marges, ses investissements et l’allocation de son capital.
Ni la taille de la participation ni les demandes précises adressées au conseil n’ont été communiquées. Air Liquide n’a pas non plus confirmé publiquement l’entrée du fonds. La portée de l’opération doit donc être appréciée avec prudence : il s’agit pour l’instant de l’initiative d’un actionnaire financier, et non d’un changement de stratégie annoncé par le groupe.
La marge au centre des discussions
La comparaison avec Linde explique une partie de la pression. La marge opérationnelle d’Air Liquide se situe autour de 21 %, contre près de 30 % pour son principal concurrent, selon les chiffres suivis par le marché. Cet écart alimente les interrogations sur les coûts, la discipline d’investissement et la rentabilité des projets.
Le groupe français défend jusqu’à présent un modèle fondé sur des contrats industriels de long terme, un portefeuille diversifié et d’importants investissements dans les infrastructures. Ses activités fournissent la chimie, la sidérurgie, la santé, l’électronique et les projets liés à l’hydrogène. Améliorer la marge ne passe donc pas seulement par des réductions de coûts : il faut aussi déterminer quels projets financer et selon quel calendrier.
Un groupe stratégique pour l’industrie européenne
Air Liquide a fait état au premier semestre d’une progression de ses revenus et d’une amélioration de sa marge opérationnelle. Le groupe prévoit par ailleurs plusieurs milliards d’euros d’investissements, tout en développant ses activités dans l’électronique et les chaînes industrielles liées à l’intelligence artificielle.
Ce profil donne à l’intervention d’Elliott une portée qui dépasse la seule valorisation boursière. Une pression trop forte en faveur d’un rendement à court terme pourrait ralentir certains investissements ; à l’inverse, une meilleure efficacité renforcerait la compétitivité face à Linde et aux autres fournisseurs mondiaux.
Le prochain rendez-vous en octobre
La direction devra répondre à la pression des actionnaires sans compromettre la continuité de ses contrats ni sa position dans les technologies industrielles et énergétiques. Elle devra aussi défendre la répartition du capital entre croissance, acquisitions, dette et rémunération des actionnaires.
La journée investisseurs prévue en octobre constituera la prochaine étape pour connaître la réponse du groupe. D’ici là, l’ouverture de la Bourse de Paris et toute communication officielle permettront de mesurer l’effet de l’information sur le cours. La participation d’Elliott et ses éventuelles exigences restent, à ce stade, sans détail public.