La montée des tensions autour du détroit d’Ormuz et la pression exercée sur les fabricants européens de semi-conducteurs ont clôturé une semaine marquée par deux vulnérabilités : la dépendance énergétique et l’accès aux composants stratégiques. Pour les entreprises de l’Eurorégion, l’enjeu dépasse l’évolution des indices boursiers et touche directement le transport, l’industrie, la logistique et les marges de production.
Ormuz réintroduit une prime de risque énergétique
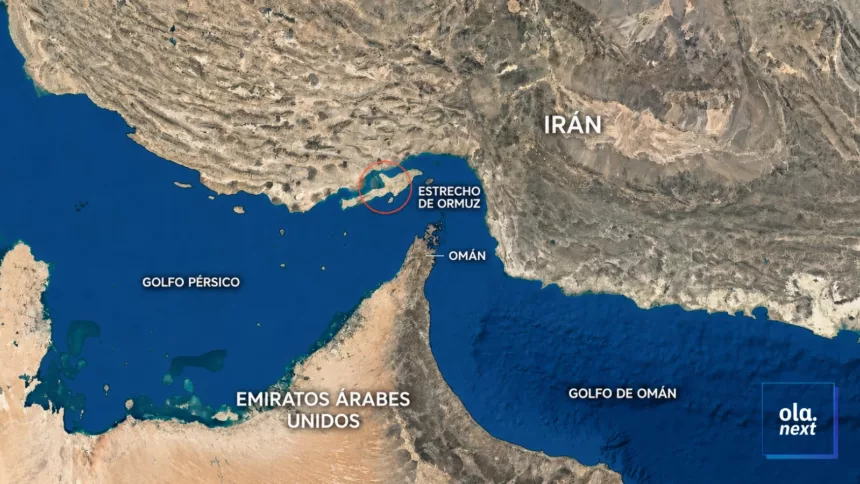
Le détroit d’Ormuz concentre une part décisive du commerce mondial d’hydrocarbures. Toute baisse du trafic ou hausse des tensions entre les États-Unis et l’Iran se traduit rapidement par une prime de risque sur le pétrole, même sans interruption généralisée de l’offre.
Les marchés anticipent des retards, une hausse des assurances maritimes et des itinéraires alternatifs plus longs. Le carburant pèse alors davantage dans les comptes du transport routier, de l’aviation, de la pêche et des chaînes logistiques méditerranéennes.
Les puces restent un point faible industriel
En parallèle, les fabricants européens de semi-conducteurs subissent les incertitudes commerciales et la concurrence internationale. L’automobile, l’aéronautique, l’électronique et les équipements industriels dépendent de composants dont l’approvisionnement reste concentré.
Pour la Catalogne, l’Occitanie et l’Aragon, ces deux tensions peuvent se combiner : énergie plus chère, composants plus difficiles à obtenir et délais de production plus longs.
Une semaine de vigilance
Les entreprises doivent surveiller les coûts, sécuriser leurs contrats et diversifier leurs fournisseurs. Les marchés peuvent absorber un choc ponctuel, mais une tension durable finirait par se transmettre aux prix, à l’investissement et à l’emploi.