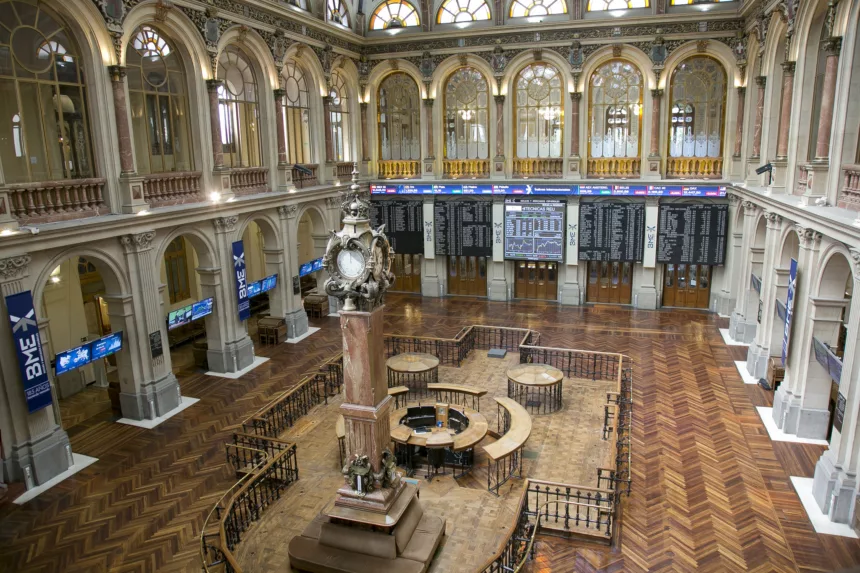
BARCELONA — L’Ibex 35 et le CAC 40 abordent la séance du mardi 22 septembre portés par le rebond de lundi, sans être débarrassés du principal facteur de volatilité des dernières semaines : le pétrole. Madrid a terminé à 19 724,4 points, en hausse de 1,25 %, tandis que Paris a gagné 0,92 %, à 8 138,94 points. Wall Street a ensuite renforcé le signal, le S&P 500 progressant de 1,49 % et le Nasdaq de 2,26 %, grâce notamment au retour des achats sur la technologie et à la détente des rendements obligataires américains.
Le reflux du Brent vers la zone des 100 dollars a desserré lundi une partie de la contrainte inflationniste qui pesait sur les actions européennes. Sa trajectoire restera déterminante mardi. De nouveaux signes de détente entre Washington et Téhéran pourraient continuer à soulager les secteurs consommateurs de carburant, tandis qu’un regain de tension au Moyen-Orient replacerait immédiatement l’énergie, l’inflation et les taux au premier plan.
BBVA et Repsol à surveiller à Madrid
Sur l’Ibex, BBVA dispose d’un rendez-vous propre : son directeur général Onur Genç doit intervenir à 12h45, heure de Madrid et Paris, lors de la BofA Financials CEO Conference. Les investisseurs pourront notamment être attentifs aux indications sur le capital, la rentabilité et les perspectives du groupe. Repsol restera directement exposé aux mouvements du brut. IAG mérite également une surveillance en raison de la sensibilité du transport aérien aux coûts énergétiques.
À Paris, Société Générale restera sous les projecteurs après la présentation de son plan stratégique à horizon 2029. La banque vise désormais une rentabilité des fonds propres tangibles de 13 % à 14 % en 2029 et promet de nouvelles économies ; le titre a salué ces annonces lundi. TotalEnergies restera, de son côté, directement sensible à la direction du pétrole.
La zone euro attendue à 16h00
Le principal rendez-vous macroéconomique européen identifié pour mardi est l’estimation préliminaire de la confiance des consommateurs de la zone euro pour septembre, attendue à 16h00. Avant cette publication, le brut, les rendements obligataires et l’impulsion laissée par Wall Street devraient concentrer l’attention. Les PMI flash européens sont programmés mercredi 23, et non mardi.
Le scénario central reste ainsi celui d’un prolongement prudent de l’accalmie de lundi, sans présumer d’une nouvelle hausse des indices. Un nouveau reflux du pétrole accompagné de taux stables soutiendrait le sentiment ; à l’inverse, un rebond du brut ou une confiance européenne plus dégradée que prévu pourrait rapidement raviver la volatilité à Madrid comme à Paris.