BARCELONA — El IBEX 35 y el CAC 40 afrontan este miércoles una sesión dominada por la Reserva Federal, el petróleo y la deuda. Después de las caídas del martes, los futuros europeos apuntan a una tregua prudente antes de la apertura, pero el escenario sigue condicionado por un Brent que continúa cerca de los 108 dólares y por unas rentabilidades de los bonos estadounidenses que han llegado a superar el 5%.
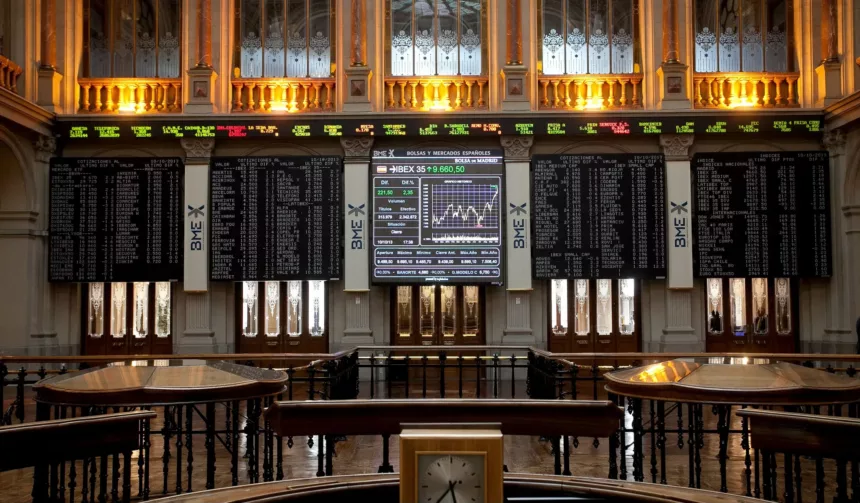
El IBEX 35 terminó el martes prácticamente plano en 19.555,9 puntos, después de moverse entre 19.392 y 19.665. En París, el CAC 40 cedió alrededor de un 0,2%. El comportamiento confirma un mercado que, por ahora, absorbe el choque energético sin una corrección brusca, pero con poca disposición a asumir riesgo antes de conocer la decisión de la Fed.
La Fed domina la jornada
La cita principal llegará después del cierre de las bolsas europeas. El mercado descuenta con una probabilidad superior al 90% una subida de 25 puntos básicos de los tipos estadounidenses. Más importante que el movimiento será el mensaje de la Reserva Federal sobre los próximos meses: una orientación más restrictiva podría volver a impulsar las rentabilidades de la deuda y presionar a la renta variable.
Antes habrá referencias capaces de mover la sesión. Europa publicará datos de producción industrial y Estados Unidos las ventas minoristas y los precios de importación y exportación. También se conocerán las reservas semanales de petróleo estadounidenses, especialmente relevantes tras las últimas tensiones de oferta.
El Brent cede, pero sigue en zona de tensión
El petróleo ofrece una primera señal de alivio. A primera hora, el Brent retrocede alrededor de un 0,8% y se sitúa cerca de 107,8 dólares por barril, después de superar los 108 dólares durante la jornada anterior. La corrección no elimina el riesgo: las interrupciones en Arabia Saudí y las tensiones en Oriente Próximo mantienen la energía como uno de los principales factores de inflación para Europa.
En Madrid habrá que vigilar especialmente bancos, petroleras y compañías expuestas al transporte y al consumo. En París, el lujo seguirá bajo observación después de la caída de LVMH del martes, mientras energía y financieras pueden reaccionar con fuerza a cualquier movimiento del crudo y de los bonos.
¿Qué esperar?
El escenario de apertura es de estabilización, no de normalización. Una caída sostenida del Brent por debajo de los 108 dólares permitiría aliviar parte de la presión sobre IBEX 35 y CAC 40. Un nuevo repunte del petróleo o de las rentabilidades soberanas devolvería rápidamente la volatilidad. Hasta la decisión de la Fed, la prudencia debería seguir marcando la jornada europea.