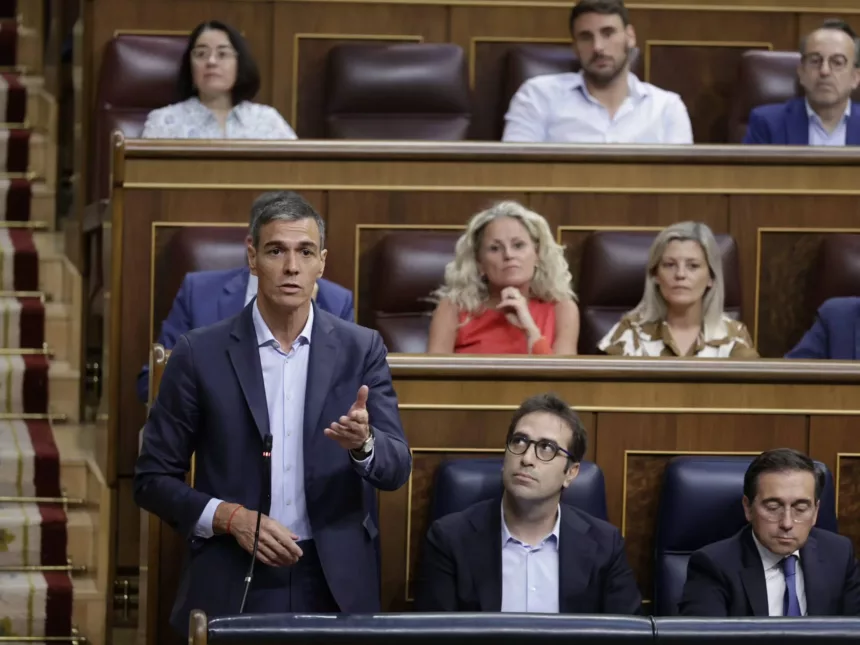
La arquitectura financiera del Estado español está viviendo un momento de mutación profunda con el nacimiento del denominado ‘Modelo 2026’ de financiación para Cataluña. Este nuevo esquema, forjado en la negociación técnica entre el Ministerio de Hacienda y la Generalitat, introduce por primera vez el concepto de soberanía fiscal vinculada a competencias singulares. La clave del sistema reside en la cesión del 90% de la recaudación neta del IVA generado en el territorio catalán para sufragar la gestión de áreas críticas como la Justicia y el sistema penitenciario. Este movimiento, que OLA NEXT califica como el acto de nacimiento de un ‘federalismo asimétrico’ de facto, supone una inyección directa y recurrente de más de 4.700 millones de euros anuales para las arcas de la Generalitat, permitiendo un blindaje financiero inédito en la historia de la autonomía catalana.
Desde una perspectiva macroeconómica, el impacto de este pivote fiscal es masivo. Al retener una parte sustancial de los impuestos indirectos generados por el consumo interno, Cataluña gana una autonomía de planificación que reduce su dependencia de las transferencias directas del sistema de régimen común. Esta mayor disponibilidad de recursos líquidos es vital para una región que necesita movilizar inversiones multimillonarias en transición energética (H2Med), digitalización industrial y resiliencia hídrica. La capacidad de la Generalitat para actuar como un inversor directo en proyectos de innovación DeepTech y en la mejora de la red ferroviaria transfronteriza se ve exponencialmente reforzada por este flujo de capital que ya no debe transitar por los complejos y a menudo lentos mecanismos de liquidación de la caja común estatal.
El efecto dominó en la Eurorregión y el Comité de las Regiones
La implementación de este modelo singular en Cataluña no pasará desapercibida en el resto de la Eurorregión ni en los pasillos del Comité de las Regiones en Bruselas. La región de Occitania y otras comunidades motoras de España y Francia observan este precedente como la vía hacia una Europa de las Regiones con mayor capacidad de ejecución presupuestaria. El análisis de OLA NEXT sugiere que este ‘desacoplamiento’ fiscal es el primer paso hacia una Eurorregión a geometría variable, donde el poder político y el peso diplomático de los territorios ya no dependen únicamente de su demografía o su posición geográfica, sino de su capacidad para gestionar directamente la riqueza que producen sus tejidos productivos. Este modelo de soberanía fiscal asimétrica responde a la necesidad de regiones altamente industrializadas de competir en igualdad de condiciones con estados nacionales y con grandes ‘land’ alemanes que ya disponen de autonomía recaudatoria similar.
Sin embargo, el riesgo de este nuevo equilibrio reside en la cohesión interna del Estado y en la posible generación de agravios comparativos con regiones menos dinámicas. El debate político que se abrirá en los próximos meses en el Consejo de Política Fiscal y Financiera será de una intensidad sin precedentes, enfrentando dos visiones de la solidaridad territorial. Mientras que los defensores del modelo catalán argumentan que la soberanía fiscal es la única forma de garantizar la excelencia en los servicios públicos singulares y la competitividad internacional, los críticos alertan de una ruptura de la equidad que podría debilitar la capacidad redistributiva del Estado en su conjunto. Para la Eurorregión, el reto será asegurar que esta mayor potencia financiera de su principal motor, Barcelona, se traduzca en una mejora de la conectividad y de los proyectos comunes con Perpiñán, Montpellier y Toulouse, evitando que la soberanía fiscal derive en un aislamiento institucional.
Conclusiones estratégicas hacia 2030
En conclusión, el pivote hacia la soberanía fiscal catalana marca el fin de la era de la subvención y el inicio de la era de la gestión territorial directa. Con 4.700 millones de euros adicionales al año, Cataluña tiene ante sí la oportunidad histórica de liderar la transformación industrial del arco mediterráneo. La inversión en infraestructuras críticas, la atracción de talento global y el blindaje de la paz social mediante servicios públicos de calidad serán los termómetros del éxito de este nuevo modelo. El análisis final demuestra que, en la Europa de 2026, la verdadera soberanía ya no reside en el control de las fronteras físicas, sino en el control de los flujos financieros que permiten a un territorio adaptar su economía a los desafíos globales de forma autónoma y resiliente. El Modelo 2026 es, en última instancia, el motor que permitirá a la Eurorregión dar el salto definitivo hacia la competitividad estructural que exige el mercado único del siglo XXI.