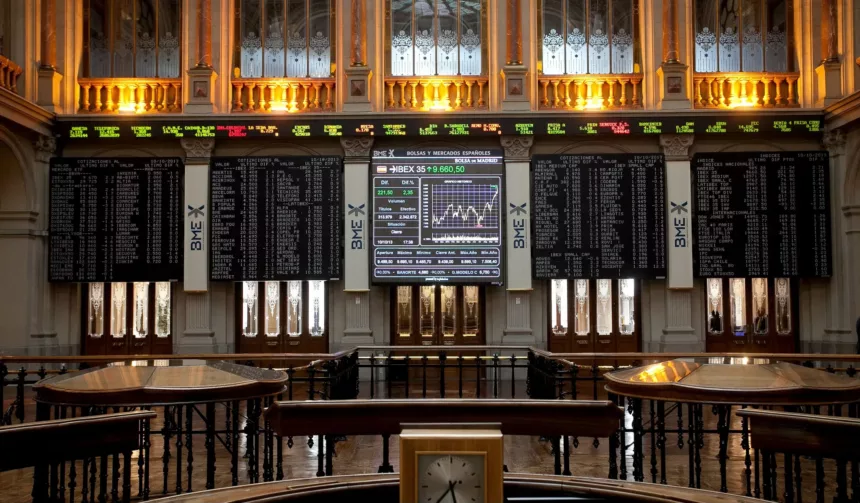
BARCELONA — L’IBEX 35 et le CAC 40 abordent jeudi avec le pétrole redevenu leur principale variable commune. L’indice espagnol a terminé mercredi à 19 632,2 points, en baisse de 0,61 %, tandis que Paris a cédé 0,39 %, à 8 123,41 points. Le retournement est intervenu après une ouverture d’abord soutenue par la baisse du brut : le Brent a ensuite rebondi de plus de 3 % et évoluait à 102,51 dollars au moment de la clôture européenne.
Les signaux restent donc contradictoires. La possibilité de contacts entre les États-Unis et l’Iran maintient ouverte une voie de détente, mais toute évolution autour du détroit d’Ormuz peut modifier rapidement les anticipations d’inflation et de taux. Cette sensibilité sera d’autant plus surveillée après le retour mercredi du rendement espagnol à dix ans autour de 4 %.
Repsol et IAG, deux expositions opposées au pétrole
À Madrid, Repsol restera l’un des thermomètres directs du brut. À l’inverse, IAG reste exposé à un carburant aérien toujours sous tension en raison du manque de distillats. Iberdrola et les renouvelables peuvent également réagir aux nouvelles anticipations énergétiques, tandis que Santander, BBVA et CaixaBank resteront sensibles aux mouvements des rendements souverains.
La Banque d’Espagne publiera ses principaux indicateurs économiques et financiers des entreprises au deuxième trimestre. La statistique ne devrait pas diriger à elle seule l’IBEX, mais elle donnera une indication sur les marges et le financement des entreprises au moment où l’énergie renchérit de nouveau.
TotalEnergies, luxe et banques à Paris
Au CAC 40, TotalEnergies offre l’exposition la plus directe au rebond du Brent. Pour Airbus, Safran et les transports, le coût de l’énergie et l’évolution des routes commerciales restent à surveiller. Le luxe mérite également l’attention : LVMH et Kering abordent la séance sous pression après de nouveaux signaux de ralentissement du secteur et des révisions d’analystes, alors que les marques se préparent aux semaines de la mode de Milan et Paris.
BNP Paribas, Société Générale et Crédit Agricole resteront largement dépendantes du marché obligataire. Une nouvelle remontée des rendements peut soutenir les marges bancaires, mais une tension excessive sur la dette française raviverait les interrogations sur le risque souverain.
Énergie et banques centrales au centre de la séance
L’agenda macroéconomique européen ne comporte pas de publication de premier rang susceptible de dominer seule la journée. La géopolitique et les banques centrales disposeront donc de davantage d’espace. Après les récentes hausses de taux, les investisseurs chercheront toujours à déterminer jusqu’où le resserrement monétaire pourrait se prolonger si l’énergie alimente de nouveau l’inflation.
Le scénario central reste ainsi celui d’une ouverture potentiellement prudente, très dépendante de l’évolution nocturne du Brent et des nouvelles provenant de New York et du Moyen-Orient. Une nouvelle détente du pétrole favoriserait transports, industrie et consommation ; une remontée au-delà des niveaux de mercredi remettrait ces secteurs et les marchés obligataires sous pression. La direction devra être confirmée avant l’ouverture par la clôture de Wall Street, l’Asie et les contrats à terme européens.