BARCELONE — Le recours aux courtiers en crédit immobilier progresse en Espagne. Selon des estimations diffusées par les professionnels, ces intermédiaires interviendraient désormais dans environ 31 % des dossiers hypothécaires, contre 24 % en 2024. Ce taux ne constitue pas une statistique officielle de la Banque d’Espagne et doit être interprété comme un indicateur sectoriel plutôt que comme une mesure exhaustive du marché.
Le courtier n’accorde généralement pas lui-même le prêt : il compare les propositions des banques, négocie certaines conditions et accompagne le candidat à l’achat. Sa progression traduit donc surtout une transformation de la distribution des crédits, au détriment du contact direct et exclusif entre le client et son agence bancaire.
Une progression rapide depuis 2020
Les données sectorielles relayées par Trioteca montrent que la part de l’intermédiation serait passée d’environ 4 % en 2020 à 12 % en 2022, puis 24 % en 2024. Une projection réalisée pour 2025 anticipait déjà 31 %. Les informations disponibles ne permettent toutefois pas de confirmer indépendamment un taux national exact pour 2026 à partir d’une série statistique publique homogène.
La hausse du coût du crédit renforce l’intérêt des emprunteurs pour la comparaison des offres. L’euribor a nettement progressé en septembre, renchérissant les mensualités de nombreux prêts à taux variable. Les candidats à l’acquisition examinent désormais plus attentivement les taux, les assurances, les frais annexes et la part du prix que la banque accepte de financer.
Un service qui peut avoir un coût
Les intermédiaires peuvent obtenir des propositions de plusieurs établissements, mais leurs honoraires varient fortement. Certains facturent un forfait, d’autres un pourcentage du montant emprunté. Les clients doivent vérifier les frais, les conditions de paiement et l’existence éventuelle de commissions versées par les banques.
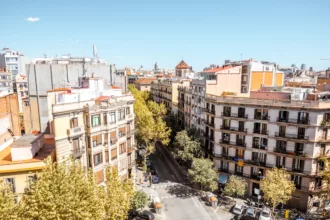
La Banque d’Espagne tient un registre permettant de vérifier l’inscription des intermédiaires soumis à cette obligation. Dans les grandes métropoles comme Barcelone, où les prix immobiliers et l’apport personnel demandé constituent des obstacles majeurs, le développement du courtage peut intensifier la concurrence entre offres bancaires, sans supprimer les critères de solvabilité ni les contraintes d’accès au logement.