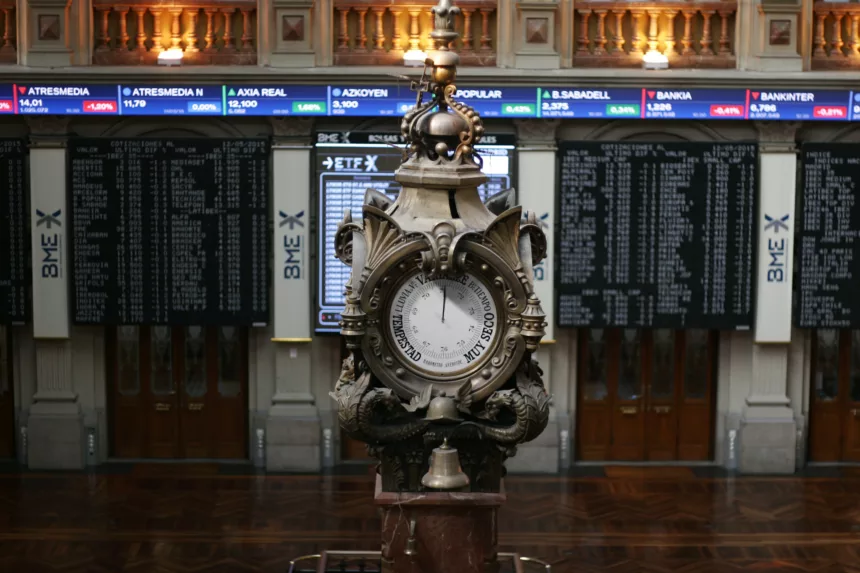
BARCELONA — L’IBEX 35 et le CAC 40 abordent jeudi 15 octobre dans un climat de prudence après une inflation américaine plus élevée qu’attendu et la chute des valeurs technologiques asiatiques. Madrid avait terminé mercredi à 19 230,7 points (+0,10 %) et Paris à 7 873,11 points (+0,58 %). Depuis, le Nasdaq a perdu 1,9 %, tandis que le Kospi sud-coréen a plongé de 8 % et le Nikkei japonais de 4,8 %. Les contrats à terme européens suggèrent une ouverture en repli.
Madrid surveille les banques et l’énergie
Santander, BBVA et CaixaBank pourraient réagir aux nouvelles anticipations de taux après l’annonce d’une inflation américaine de 3,7 % sur un an en septembre. Repsol restera sensible au Brent, revenu aux environs de 104 dollars le baril après une baisse proche de 1,7 %. IAG, exposé au coût du carburant, pourrait également être suivi. L’adjudication de dette espagnole prévue vers 10 h 40 apportera un éclairage supplémentaire sur les conditions de financement.
Paris entre luxe, finance et industrie
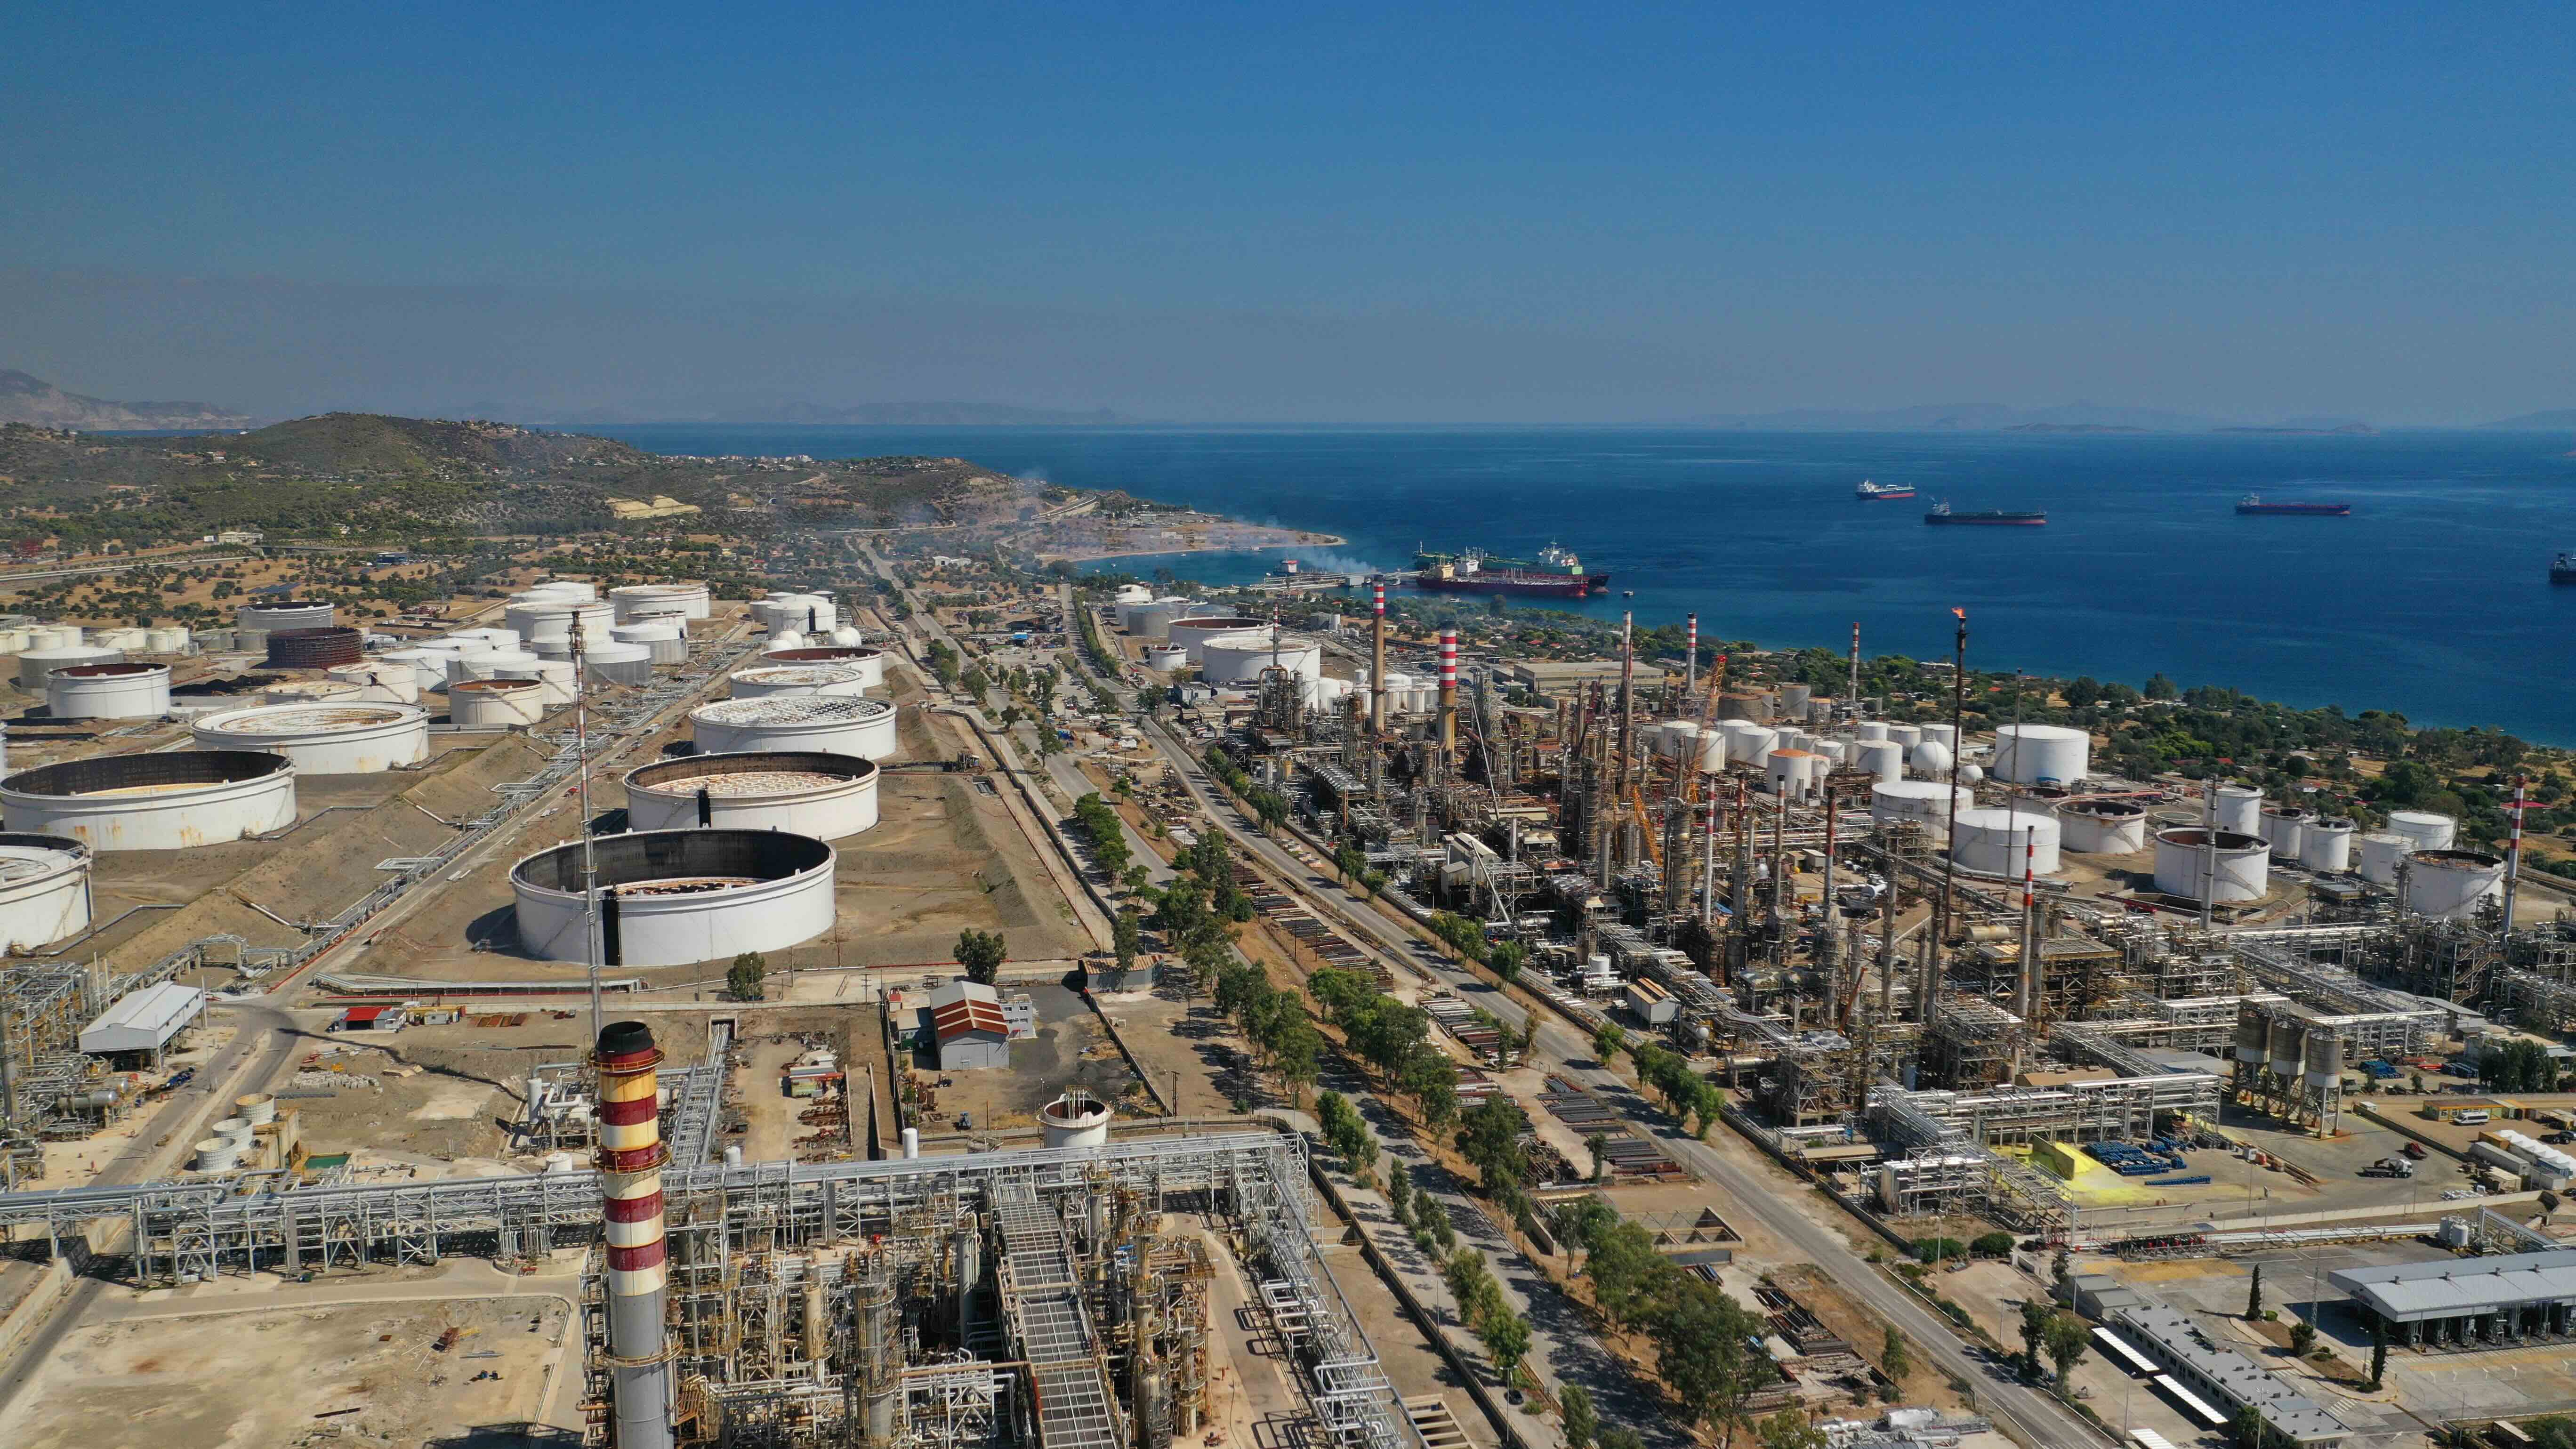
Sur le CAC 40, BNP Paribas et Société Générale évoluent dans un environnement monétaire incertain, auquel s’ajoutent les inquiétudes sur les finances publiques françaises. LVMH et les valeurs du luxe pourraient pâtir du repli asiatique et des interrogations sur la demande chinoise. Airbus et Safran resteront attentifs au pétrole et aux perspectives du transport aérien, tandis que TotalEnergies pourrait réagir différemment aux variations du brut.
Rendez-vous américain à 14 h 30
La principale échéance de la journée est fixée à 14 h 30, heure de Paris et Madrid : les États-Unis publieront les prix à la production, les ventes au détail et les inscriptions hebdomadaires au chômage. Des chiffres confirmant des tensions inflationnistes pourraient renforcer les anticipations d’une politique plus restrictive de la Réserve fédérale. À Bruxelles, le sommet européen ouvrira aussi des discussions sur les coûts de l’énergie et les relations commerciales avec la Chine.
Le scénario de départ reste celui d’une séance hésitante, avec un risque de repli à l’ouverture. Une détente du pétrole ou des statistiques américaines moins inflationnistes pourrait soutenir un rebond. À l’inverse, de nouvelles tensions sur les prix pèseraient sur la consommation, les banques et l’industrie. Le rendez-vous américain de 14 h 30 constituera le principal test de la séance.